El valor del juicio profesional en la auditoría
Por: Alejandro López
Hay momentos en una auditoría en los que, sobre el papel, todo parece estar bien. El balance cuadra, las conciliaciones no presentan diferencias relevantes, los auxiliares enlazan con contabilidad y las explicaciones recibidas resultan, al menos a primera vista, razonables. Y, sin embargo, algo no termina de encajar.
Ese “algo” es difícil de definir porque no siempre aparece en una celda de Excel ni viene acompañado de una alerta. A veces es un saldo que lleva demasiado tiempo sin moverse. O una operación que, aun siendo correcta en importe, parece poco habitual para la actividad de la empresa. O una estimación que se apoya en hipótesis técnicamente posibles, pero demasiado favorables. En otras ocasiones es simplemente una respuesta que contesta a la pregunta formulada, aunque no a la que realmente importa.
Ahí empieza una de las partes más interesantes de la auditoría. No cuando encontramos una diferencia, sino cuando tenemos que decidir si merece la pena seguir preguntando.
Auditar no es comprobar que dos números son iguales
Durante años, una parte importante del trabajo de auditoría ha estado asociada a la comprobación: revisar facturas, recalcular amortizaciones, conciliar saldos, seleccionar muestras o verificar cobros y pagos posteriores. Todas esas pruebas siguen siendo necesarias. El problema aparece cuando confundimos el procedimiento con el objetivo.
El objetivo no es demostrar que una suma está bien hecha. Es obtener evidencia suficiente para concluir si la información financiera refleja razonablemente la realidad económica de la entidad. Y esa diferencia, que puede parecer pequeña, cambia por completo la forma de trabajar.
Una factura puede existir y estar correctamente contabilizada, pero corresponder a un servicio que nunca se prestó. Un cliente puede confirmar un saldo y, aun así, existir dudas sobre su recuperabilidad. Un contrato puede estar firmado por todas las partes y esconder una condición que modifique el tratamiento contable de la operación. Incluso una estimación puede estar perfectamente documentada y seguir siendo poco razonable.
Por eso el auditor no puede limitarse a preguntar “¿cuadra?”. Tiene que preguntarse también “¿por qué?”, “¿con qué evidencia?” y, sobre todo, “¿tiene sentido?”
La tecnología encuentra excepciones; el auditor decide cuáles importan
La profesión está cambiando a gran velocidad. Hoy es posible analizar poblaciones completas que hace unos años habrían requerido horas de trabajo manual. Podemos cruzar diarios contables, localizar movimientos inusuales, identificar duplicidades, buscar asientos realizados en fechas atípicas o detectar patrones que merecen atención. La inteligencia artificial añade una capa más: resumir documentación, relacionar información, localizar cláusulas o ayudar a ordenar grandes volúmenes de datos es cada vez más sencillo.
Todo ello tiene un enorme valor. Pero también introduce una tentación: pensar que, cuantos más datos analizamos, menos juicio necesitamos.
Probablemente ocurra justo lo contrario.
Una herramienta puede indicarnos que una operación es estadísticamente anómala. No sabe necesariamente si es anómala porque existe un error, porque responde a una operación excepcional perfectamente justificada o porque el propio negocio ha cambiado. Puede señalar un asiento contabilizado el 31 de diciembre, pero corresponde al auditor entender si se trata de un ajuste normal de cierre o de algo que merece una revisión adicional.
Cuanto más capaces sean las herramientas de decirnos dónde mirar, más importante será saber qué hacer cuando miramos allí.
El escepticismo profesional no consiste en desconfiar de todo
A veces se interpreta el escepticismo profesional como una especie de sospecha permanente. No debería ser así. Auditar no significa asumir que la dirección está equivocada hasta que demuestre lo contrario. Significa no aceptar una explicación únicamente porque sea posible o porque siempre se haya hecho de esa manera.
Hay una diferencia importante entre desconfiar y contrastar. El buen auditor escucha una explicación, la entiende, la compara con la evidencia disponible y se plantea qué tendría que ser cierto para que esa explicación fuese razonable. Si esas piezas encajan, probablemente pueda seguir adelante. Si no lo hacen, formula una pregunta más.
Esa segunda pregunta tiene mucho valor. En ocasiones confirma que no existía ningún problema. En otras, permite descubrir un error que no habría aparecido aplicando mecánicamente el programa de trabajo. Pero incluso cuando no conduce a un ajuste, obliga a comprender mejor el negocio, y comprender el negocio es una de las mejores formas de auditarlo.
El riesgo de una auditoría demasiado cómoda
Existe otro peligro menos visible: acostumbrarse. Cuando se audita una entidad durante varios ejercicios, es fácil que determinadas explicaciones se conviertan en parte del paisaje. «Este saldo siempre ha estado ahí». «Esta cuenta se utiliza así desde hace años». «Este cálculo lo prepara siempre la misma persona». Son frases comprensibles, pero ninguna de ellas constituye evidencia por sí misma.
La experiencia ayuda porque permite conocer mejor a la entidad, identificar sus procesos y reconocer rápidamente lo que es habitual. Pero esa misma familiaridad puede hacer que dejemos de prestar atención a cuestiones que habríamos analizado con mucho más detalle si las viéramos por primera vez.
Quizá por eso una de las preguntas más útiles en auditoría sea también una de las más sencillas: si hoy viera esta operación por primera vez, ¿me parecería normal?
Una profesión cada vez menos mecánica
Es razonable pensar que muchas tareas repetitivas seguirán automatizándose. Algunas desaparecerán; otras requerirán mucho menos tiempo. Eso no reduce necesariamente el papel
del auditor. Puede permitir que dedique más atención precisamente a aquello que resulta más difícil de automatizar: entender el contexto, valorar explicaciones contradictorias, identificar incentivos, cuestionar estimaciones y comunicar conclusiones que no siempre son blancas o negras.
En ese escenario, el conocimiento técnico seguirá siendo imprescindible, pero no suficiente. Saber contabilidad, auditoría o fiscalidad permite reconocer el problema. El juicio profesional permite decidir qué importancia tiene, qué evidencia necesitamos y cuándo podemos considerar razonable una conclusión.
También será cada vez más importante saber comunicar ese juicio. Una conclusión técnicamente impecable pierde gran parte de su valor si no somos capaces de explicar por qué una cuestión importa, qué riesgo existe y qué debería hacer la empresa al respecto. La auditoría no termina cuando encontramos algo; termina cuando somos capaces de convertir lo encontrado en una conclusión comprensible y útil.
Seguir preguntando
En una profesión rodeada de normas, procedimientos, modelos y ahora también algoritmos, puede resultar paradójico que una de las herramientas más valiosas siga siendo una pregunta bien formulada.
La tecnología hará que encontremos más excepciones y que lleguemos antes a ellas. Nos permitirá revisar mejor y dedicar menos tiempo a comprobaciones que aportan poco valor. Pero difícilmente decidirá por nosotros cuándo una explicación es suficiente, cuándo una estimación resulta razonable o cuándo una operación aparentemente normal merece ser entendida un poco mejor.
Tal vez ahí esté una parte esencial del futuro de la auditoría. No en competir con las herramientas para calcular más rápido, sino en utilizarlas para llegar antes al lugar en el que comienza nuestro verdadero trabajo.
Porque, al final, cualquiera puede comprobar que dos números coinciden. El valor del auditor aparece cuando coinciden y, aun así, decide preguntar por qué.
ADN&GRM Audit visita Panaro en Barcelona: crecimiento, estrategia y nuevas oportunidades
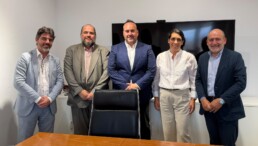
El presidente y el vicepresidente de ADN&GRM Audit, Pedro y Julio, han visitado recientemente a los socios de ADN PANARO AUDIT, Arturo, Ramón y Jessica, en sus nuevas instalaciones en Barcelona. La visita permitió conocer de primera mano la evolución de la firma y sus nuevas y amplias oficinas, ubicadas en el corazón de la ciudad, reflejo de una etapa de crecimiento para Panaro.
Más allá de conocer las nuevas instalaciones, el encuentro estuvo centrado en compartir perspectivas sobre el crecimiento de la firma, su estrategia de futuro y las nuevas oportunidades que pueden surgir tanto a nivel individual como dentro de la Red.
Estrategia de firma y estrategia de Red
El contacto directo con las firmas miembro es una parte importante del desarrollo de ADN&GRM Audit. Conocer sus objetivos, proyectos y necesidades permite identificar ámbitos en los que la colaboración dentro de la red puede aportar nuevas posibilidades de desarrollo.
Durante el encuentro se abordaron cuestiones relacionadas con la evolución de Panaro, los próximos retos de la firma y las oportunidades que pueden generarse a través de la cooperación y el intercambio de conocimiento y experiencia entre los profesionales del grupo.
La estrategia de ADN&GRM Audit parte precisamente de esa combinación: firmas con identidad y proyectos propios que encuentran en la red un espacio para compartir capacidades, detectar oportunidades y afrontar nuevos retos.
Crecer desde la cercanía y la colaboración
Este tipo de encuentros permite reforzar las relaciones entre los miembros, mantener una visión cercana de la realidad y evolución de las firmas que forman parte.
El crecimiento de ADN Panaro y esta nueva etapa desde sus instalaciones de Barcelona son también una oportunidad para seguir avanzando en una estrategia compartida basada en la colaboración, el conocimiento y la generación de nuevas oportunidades.
Panaro, en nuestro ADN.
ADN&GRM Audit, presente en el XIV Foro de Firmas de Auditoría
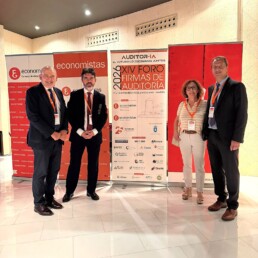
Los días 17 y 18 de septiembre, profesionales de distintas firmas de ADN&GRM Audit participaron en el XIV Foro de Firmas de Auditoría, celebrado en Roquetas de Mar (Almería) bajo el lema “Auditor-IA: el futuro lo escribimos juntos”.
El encuentro, organizado por el Consejo General de Economistas a través de REA Auditores CGE, el Consejo Andaluz de Colegios Profesionales de Economistas y el Colegio Profesional de Economistas de Almería, reunió a más de 300 profesionales para analizar los principales retos normativos, tecnológicos y estratégicos a los que se enfrenta actualmente la auditoría.
Durante las dos jornadas se abordaron cuestiones especialmente relevantes para el presente y el futuro de la profesión: la incorporación de la inteligencia artificial, las novedades regulatorias y contables, la sostenibilidad, la protección de datos y el secreto profesional, la calidad, la detección del fraude y las estrategias de evolución y diferenciación de las firmas.
Inteligencia artificial, sí; pero con criterio profesional
La inteligencia artificial tuvo un protagonismo especial a lo largo del Foro y dejó una reflexión que compartimos desde ADN&GRM Audit: su incorporación a la auditoría debe realizarse de forma responsable, controlada y siempre bajo el juicio crítico profesional. La tecnología puede aportar nuevas capacidades, mejorar procesos y facilitar el análisis de información, pero su utilización debe avanzar de la mano del rigor, el control y la responsabilidad que exige la profesión auditora. Precisamente por eso, encuentros como este son también una oportunidad para compartir experiencias, contrastar perspectivas y seguir desarrollando conocimiento entre profesionales y firmas.
Seguimos trabajando para afrontar conjuntamente los cambios que están transformando nuestro día a día y convertirlos en nuevas oportunidades de mejora.
SQEUD 2026 avanza: superada la segunda fase y comienza un nuevo reto en equipo
La segunda edición de SQEUD, Seguro Que Eres Un Diez, continúa avanzando dentro de ADN&GRM Audit. El concurso, concebido como una iniciativa de aprendizaje y desarrollo profesional para los equipos de las firmas que integran la Red, ha celebrado ya su segunda fase. En esta ocasión, los concursantes se enfrentaron al reto de elaborar un post, una prueba diseñada para poner en práctica su capacidad para seleccionar y estructurar información, comunicar de manera clara y trasladar contenidos profesionales de una forma adecuada al entorno digital. Una competencia que cobra cada vez mayor importancia también dentro de los despachos profesionales, donde el conocimiento técnico debe ir acompañado de la capacidad para explicarlo, compartirlo y generar valor a través de la comunicación.
Camino hacia la tercera fase
Tras la valoración de los trabajos presentados, ya conocemos a los concursantes que han superado esta segunda prueba y que continúan su recorrido en SQEUD 2026. La siguiente etapa supondrá además un cambio importante en la dinámica del concurso: los participantes deberán trabajar en equipo para preparar una presentación sobre un producto o servicio dirigido a empresas. Con este reto se incorporan nuevas habilidades al recorrido de SQEUD: colaboración, organización, creatividad, visión empresarial, capacidad de síntesis y presentación de una propuesta ante terceros.
Una masterclass para preparar el siguiente reto
Durante la segunda gala, los participantes tuvieron además la oportunidad de recibir una masterclass impartida por Víctor Delgado, Director General de AEMME, economista y asesor en la gestión y desarrollo de negocio para empresas. Una sesión especialmente orientada a preparar la tercera fase y aportar a los concursantes una visión práctica sobre cómo plantear, desarrollar y comunicar una propuesta de valor en el ámbito empresarial.
Esta combinación entre pruebas, aprendizaje y acompañamiento profesional vuelve a ser uno de los elementos centrales de SQEUD. Más allá de avanzar de fase, el objetivo es que cada reto permita a los participantes adquirir conocimientos y habilidades que puedan incorporar posteriormente a su trabajo diario.
SQEUD ya está en marcha: comienza la segunda edición del concurso interno de la Red ADN&GRM Audit
La segunda edición de SQEUD (Seguro Que Eres Un Diez) ya ha comenzado oficialmente en la Red ADN&GRM Audit. Tras la celebración de la primera prueba, consistente en un test de conocimientos, ya conocemos a los participantes definitivos que formarán parte de esta nueva edición del concurso interno de la Red.
SQEUD nació con el objetivo de identificar y poner en valor al profesional más completo de nuestras firmas, combinando conocimiento técnico, capacidad de comunicación, creatividad, innovación y aplicación práctica de nuevas herramientas en el día a día profesional.
Durante los próximos meses, los participantes afrontarán diferentes pruebas acompañadas de sesiones formativas y masterclass, que les permitirán adquirir nuevas competencias y aplicar lo aprendido en retos reales vinculados al ámbito de la auditoría, la consultoría, la comunicación profesional y la inteligencia artificial.
Más allá de la competición, SQEUD es una iniciativa pensada para fomentar el aprendizaje, impulsar el talento interno y reforzar el sentimiento de pertenencia dentro de la Red.
Desde ADN&GRM Audit queremos felicitar a todos los participantes por dar el paso y sumarse a este reto. Su implicación demuestra el compromiso de nuestras firmas con la formación continua, la innovación y el crecimiento profesional de sus equipos.
Como recuerdan sus creadores, Alfonso Linares y Mamen Sáez: “El premio es el camino.”Un camino que empieza ahora y que, sin duda, volverá a dejar grandes aprendizajes, momentos compartidos y nuevas ideas para seguir construyendo red.
¡Mucha suerte a todos los participantes de SQEUD!
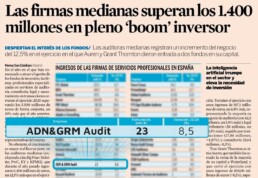
ADN&GRM Audit consolida su crecimiento y se mantiene en el Top 20 de firmas profesionales en España
La Red ADN&GRM Audit continúa reforzando su posicionamiento en el sector, según los últimos datos del ranking de expansión de ingresos de firmas profesionales en España.
En el último ejercicio, la red ha alcanzado una facturación de 23 millones de euros, lo que supone un incremento del 8,5%, consolidando así su presencia entre las principales firmas del país y manteniéndose dentro del Top 20.
Un crecimiento basado en el modelo de Red
Este avance no es casual. Responde a un modelo de trabajo que combina independencia, especialización y colaboración entre las firmas que integran ADN&GRM Audit. La capacidad de compartir conocimiento, experiencias y recursos permite a la Red adaptarse a un entorno cada vez más exigente desde el punto de vista normativo, tecnológico y competitivo.
El crecimiento refleja también la confianza depositada por clientes y empresas en un modelo que apuesta por la cercanía, el rigor técnico y la aportación de valor en cada proyecto.
El papel clave de los socios y equipos
Detrás de estos resultados hay un elemento fundamental: las personas.
El compromiso de los socios y sus equipos, su implicación en el desarrollo de la Red y su apuesta por la mejora continua, son los verdaderos motores de este crecimiento.
Cada firma aporta su experiencia, su conocimiento del entorno y su capacidad de adaptación, contribuyendo a construir una grupo sólido, cohesionado y orientado al futuro.
Mirando al futuro
Mantenerse en el Top 20 no es solo un indicador de tamaño, sino también de consistencia y evolución. En un contexto de transformación del sector, ADN&GRM Audit continúa avanzando con una visión clara: seguir creciendo de forma sostenible, reforzando la calidad del servicio y ampliando las capacidades de la Red.
Este resultado supone, además, un estímulo para seguir trabajando en nuevos retos, fortaleciendo el posicionamiento y consolidando su papel como referente en el ámbito de la Auditoría y Consultoría en España.
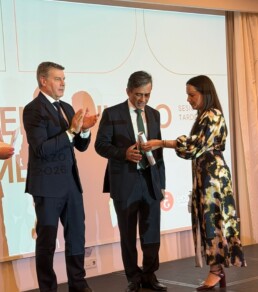
ADN&GRM Audit presente en Tenerife en un acto de reconocimiento a la trayectoria profesional de D. Benito Regalado Rodríguez
La Red ADN&GRM Audit ha estado presente en Tenerife en un acto de especial relevancia para la profesión, acompañando a nuestros socios de ADN Bros Auditores, Alberto y Jesús Regalado, en un reconocimiento muy significativo.
Durante el evento se hizo entrega de la insignia de oro y brillantes a D. Benito Regalado Rodríguez, en homenaje a su destacada trayectoria y a su labor como decano, una figura clave en el desarrollo y fortalecimiento de la profesión en el ámbito económico y mercantil.
Este reconocimiento pone en valor no solo una carrera profesional ejemplar, sino también el compromiso, la dedicación y la vocación de servicio que han contribuido al crecimiento y consolidación de las instituciones profesionales.
La representación de la Red, a través de su presidente y vicepresidente, quiso estar presente en este momento tan especial, mostrando así el apoyo y cercanía a nuestros compañeros de ADN Bros Auditores y a su entorno profesional.
Un momento clave para la profesión en Canarias
La jornada coincidió además con un hito relevante: la integración del Colegio de Titulares Mercantiles de Tenerife en el Colegio de Economistas, un paso importante que refleja la evolución y adaptación de la profesión a los nuevos tiempos, así como la necesidad de avanzar hacia estructuras más integradas y representativas.
Este tipo de actos refuerzan el valor de la profesión, la importancia de reconocer el legado de quienes han contribuido a su desarrollo y el papel de las nuevas generaciones en la continuidad de estos principios.
Desde ADN&GRM Audit seguimos apostando por una Red que no solo crece en conocimiento y colaboración, sino también en valores, reconocimiento y compromiso con la profesión.
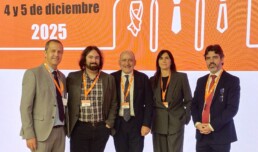
La Red ADN&GRM Audit participa en el 16º AuditMeeting, referencia nacional para la profesión auditora.
La Red ADN&GRM Audit ha estado presente en el 16º AuditMeeting, celebrado los días 4 y 5 de diciembre en Madrid y organizado por el REA Auditores – Consejo General de Economistas. Este encuentro se ha consolidado como uno de los foros más relevantes para el sector, reuniendo a profesionales, expertos y representantes institucionales para analizar los retos y oportunidades que afronta actualmente la auditoría.
Una jornada marcada por la actualización técnica y el análisis del contexto profesional
Los asistentes pudieron profundizar en aspectos esenciales para el ejercicio de la auditoría, entre ellos:
- La evolución del orden económico mundial y su impacto en el tejido empresarial.
- Las novedades regulatorias en sostenibilidad y auditoría de cuentas.
- El funcionamiento del ecosistema del ICAC y sus responsabilidades supervisoras.
- El papel de las tecnologías avanzadas en la aplicación de las Normas Internacionales de Auditoría (NIA).
- La gestión del talento como elemento estratégico para la sostenibilidad de las firmas
- El control y auditoría de los fondos europeos del Mecanismo de Recuperación y Resiliencia (MRR).
- La escalabilidad de las NIA y su relación con las normas específicas para entidades menos complejas (NIA-EMC/PYME).
- La creciente entrada del capital riesgo en el sector de la auditoría, un fenómeno que está redefiniendo modelos de negocio y estructuras de mercado. Moderado por nuestro compañero David Soriano de ADN Audifiel como Vocal del Comité de Normas y Procedimientos del REA Auditores-CGE.
Un día de encuentro para las firmas de la red
Representantes de distintas firmas de la Red ADN&GRM Audit participaron activamente en las sesiones, compartiendo impresiones, experiencias y reforzando la colaboración entre despachos, uno de los pilares de nuestra organización.
Reconocimiento a una profesional de la Red
Uno de los momentos más destacados de la jornada fue la entrega del título de auditora a Pilar Sánchez, profesional de la firma ADN MAS Auditores, integrada en nuestra red. Un logro que celebramos y que pone en valor el compromiso de nuestros equipos con la excelencia y el crecimiento profesional.
Compromiso con la calidad y la evolución del sector
La participación en el AuditMeeting reafirma el propósito de la Red de mantenerse alineada con los avances técnicos, normativos y tecnológicos que están moldeando la profesión. La formación continua, el intercambio de conocimiento y la colaboración entre firmas son elementos esenciales para construir una auditoría más sólida, moderna y orientada al futuro.

Más pequeñas, pero igual de fiables. Como las firmas de auditoría independientes se hacen hueco en el sector.
Por: Javier Herrero
En España, al igual que en la mayor parte de Europa, el sector de auditoría está concentrado en cuatro grandes empresas, las denominadas “BIG4”. Estas cuatro multinacionales dominan las auditorías de las grandes empresas cotizadas tanto a nivel individual como consolidado con una alta concentración del mercado, un gran prestigio internacional y una cantidad ingente de recursos. Para ver el alcance podemos decir que en el último quinquenio han obtenido una cuota de mercado de más del 80% de las empresas españolas que cotizan en el IBEX35. Pero en este artículo vamos a desarrollar como las pequeñas y medianas firmas de auditoría se hacen hueco en un mercado cada vez más competitivo y más regulado.
¿Cómo una empresa que trabaje en auditoría, de pequeño o mediano tamaño, puede hacerse hueco en el sector? Vamos a dar, en nuestra opinión, las claves del éxito para poder competir y desarrollar un trabajo de calidad.
Hay un mercado de empresas, obligadas (o no) a auditarse, que demandan unas características específicas en las que las pequeñas y medianas firmas de auditoría están especializadas y que las denominadas BIG4 no se especializan por la complejidad técnica, la especialización de sector o los altos costes que tendrían que asumir para un rendimiento ajustado en su caso. Algunos ejemplos serían las pymes industrializadas, las cooperativas agrarias, las startups tecnológicas o las empresas sin ánimo de lucro. También hay posibilidades de especialización en otros nichos de mercado como las auditorías de subvenciones, informes no financieros y otros trabajos que van surgiendo como actualmente los informes de sostenibilidad, que serán obligatorios en unos años para muchas empresas o cuestiones de digitalización, siempre que el auditor no vea comprometida su independencia con el cliente.
El aporte cualitativo de las firmas independientes se basa en un trato de cercanía y personalizado, incluso por el socio auditor firmante, más directo y duradero en la relación cliente-auditor, atendiendo sus necesidades, lo que le da una tranquilidad extra que genera un valor intangible que fideliza esta relación. Además, hay un conocimiento profundo del cliente, de su estructura interna y de las necesidades que puede necesitar el encargo, siempre sin interferir en incompatibilidades del Reglamento de la Ley de Independencia o salvaguardando las posibles amenazas a la misma.
Un tercer punto a tener en cuenta es el uso inteligente de la tecnología, si estas empresas se especializan en el uso de software adaptado a las necesidades de los sectores que trabaja, automatiza fases como la planificación o la elaboración de pruebas sustantivas o de detalle y de controles, entre otros aspectos, va a ahorrar mucho tiempo a la hora de realizar un encargo fiable y de calidad y así va a poder ser más competitivo en un sector cada vez más agresivo. La diferencia en este punto es que esta inversión es más asequible y personalizable y no tan rigurosa, costosa y estándar como en las grandes firmas.
Otra forma de competir en los mercados es la flexibilidad en los honorarios de estas firmas independientes. Al tener una estructura de costes más reducida se puede ofrecer un servicio de calidad con precios más competitivos, lo que resulta muy atractivo para muchas empresas.
Para finalizar, un punto de una elevada relevancia para competir en el mercado es la gestión del talento. Estas empresas independientes suelen ofrecer a su personal un trato especializado,
basado en las necesidades de cada trabajador, intentando aportar un equilibrio entre su vida personal y laboral, un menor estrés diario y un aprendizaje transversal continuo y no estandarizado, con planes de carrera personalizados con metas asequibles y reales. De este modo, las empresas independientes ofrecen un trabajo de calidad con personal altamente cualificado.
No siempre es suficiente con estas premisas indicadas anteriormente si se quiere ser competitivo dentro de estos pequeños sectores, viéndose en la necesidad de crear colaboraciones con otros despachos o bien formar parte y participar en redes de colaboración nacionales o internacionales que permiten ganar alcance global y compartir metodologías que en el futuro puede abrir puertas a grandes clientes o a colaboraciones más significativas.
Conclusión
Las pequeñas firmas de auditoría no deben aspirar a convertirse en versiones reducidas de las Big4. Su ventaja reside precisamente en lo contrario: en su agilidad, cercanía, especialización y flexibilidad. Si saben capitalizar estas fortalezas y adaptarse a las nuevas demandas del mercado, podrán consolidar un espacio propio y competitivo dentro de un sector tradicionalmente dominado por gigantes. El futuro de la auditoría en España no será exclusivo de las Big4, sino de quienes entiendan mejor cómo aportar valor real a sus clientes.
Lo que garantiza que todo funcione: el valor del seguimiento de calidad y el control interno
Por: Sofía Ortiz
Hay una parte de la auditoría que casi nadie ve.
No aparece en las fotos, no se menciona en las presentaciones finales y rara vez se habla de ella en las reuniones con clientes. Pero está ahí. Silenciosa, constante, imprescindible. Hablo del seguimiento del sistema de calidad y el control interno, ese engranaje que asegura que todo lo demás funcione como debe.
Trabajo en ese lado menos visible. Y desde ahí veo cómo se construye la confianza.
El sistema empieza a activarse desde el primer contacto con un posible cliente. Mientras otros preparan la oferta, nosotros ya estamos revisando: ¿Cumple los requisitos de aceptación? ¿Existe algún riesgo ético? ¿Somos independientes? Porque la calidad no empieza cuando se revisan los papeles del cliente, empieza cuando decidimos si debemos aceptarlo.
Luego viene la evaluación formal de independencia, otro de esos procesos invisibles pero vitales. Verificamos que no hay vínculos previos, intereses cruzados o amenazas a la objetividad. No dejamos que nada contamine el juicio profesional.
Una vez validado todo, se firma el contrato de auditoría. Parece un trámite, pero no lo es: detrás de cada cláusula hay control, revisión, responsabilidad. Y mientras el equipo auditor se pone en marcha, el sistema de calidad no descansa.
Revisamos cada fase: la planificación, la documentación, los procedimientos aplicados, la coherencia técnica de las conclusiones. ¿Se han aplicado correctamente las normas? ¿Está todo respaldado? ¿Se ha comunicado lo que se debía, como se debía?
No somos una barrera. Somos una garantía.
Este trabajo no es una segunda auditoría. Es una segunda mirada que protege el trabajo de todos. No se trata de encontrar fallos, sino de asegurarnos de que las decisiones se han tomado con rigor, basadas en evidencia y conforme al marco normativo: las NIGC 1/ES y 2/ES.
Además, con la nueva actualización del modelo 03 del ICAC, todo esto ha cobrado más peso. Ahora no basta con tener un sistema: hay que demostrar que funciona, que se revisa, que mejora. Y eso es precisamente lo que hacemos desde dentro.
Revisamos con lupa, sí. Pero también con propósito. Porque sabemos que una firma es tan fuerte como su sistema de calidad. Que una auditoría solo es fiable si hay un control real detrás. Y que la confianza del mercado no se gana solo con informes, sino con principios.
El seguimiento del sistema de calidad no es un proceso auxiliar: es un pilar que sostiene la confianza en nuestra profesión.
Porque lo que no se controla, no se mejora. Y lo que no se mejora, deja de ser calidad.