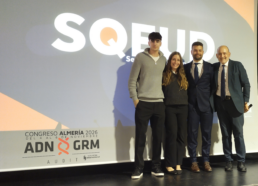
Alejandro López de Pablo Ruiz, ganador de SQEUD 2026 tras una final muy reñida en Almería
El Congreso Anual de ADN&GRM Audit acogió la gran final de la segunda edición de SQEUD (Seguro Que Eres Un Diez), una iniciativa creada por Correduidea para impulsar el talento, el aprendizaje y el desarrollo profesional de los equipos de las firmas que integran la Red.
Tras cinco fases de formación, retos y competición, SQEUD 2026 llegó a su momento decisivo durante el Congreso Anual de ADN&GRM Audit, celebrado del 4 al 6 de noviembre en Almería.
Los tres finalistas, Carlota Cadarso López, Pere Bizar Mañosa y Alejandro López de Pablo Ruiz, presentaron y defendieron sus proyectos ante los asistentes, culminando un recorrido en el que habían puesto a prueba sus conocimientos, habilidades y capacidad para afrontar nuevos desafíos profesionales.
La última fase estuvo marcada por el nivel de las propuestas presentadas y una decisión especialmente reñida, con dos proyectos muy igualados en la valoración final.
Finalmente, Alejandro López de Pablo Ruiz, de la firma ADN Audifiel, se proclamó ganador de SQEUD 2026.
Desde ADN&GRM Audit queremos trasladar nuestra enhorabuena a Alejandro por este reconocimiento y felicitar especialmente a Carlota y Pere por su trabajo, dedicación y profesionalidad durante toda la competición.
A lo largo de esta segunda edición, los participantes han afrontado diferentes pruebas orientadas a desarrollar competencias que van más allá de los conocimientos técnicos.
La comunicación profesional, el trabajo en equipo, la creatividad, la visión empresarial y la aplicación práctica de herramientas de inteligencia artificial han formado parte de un recorrido acompañado de sesiones formativas y masterclasses. Esta combinación de formación y retos prácticos ha permitido a los participantes adquirir nuevas habilidades, compartir experiencias y explorar herramientas que pueden aportar valor a su actividad profesional.
SQEUD representa así una oportunidad para identificar, desarrollar y reconocer el talento que existe dentro de las firmas de ADN&GRM Audit, fomentando al mismo tiempo el aprendizaje compartido y las relaciones entre profesionales de la Red. Más allá del resultado final, esta segunda edición ha puesto de manifiesto la implicación y el compromiso de los profesionales que han aceptado el reto de participar. ADN&GRM Audit quiere agradecer el esfuerzo de todos los concursantes, la dedicación de quienes han colaborado en las distintas fases y el trabajo de Correduidea en el desarrollo de esta iniciativa.
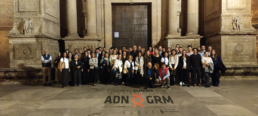
ADN&GRM Audit reúne en Almería a más de 70 profesionales para abordar los retos y el futuro de la auditoría
Del 4 al 6 de noviembre, la Red celebró su Congreso Anual 2026 bajo el lema «Auditoría en Red: Fuerza, Innovación y Futuro», con un programa centrado en la estrategia empresarial, la transformación tecnológica, el desarrollo profesional y la colaboración entre firmas.
Almería acogió una nueva edición del Congreso Anual de ADN&GRM Audit, que reunió a más de 70 profesionales de las distintas firmas de auditoría y consultoría que integran la Red.
Durante tres jornadas, socios y equipos participaron en sesiones de trabajo, ponencias y debates sobre los principales desafíos de la profesión, compartiendo conocimientos, experiencias y nuevas perspectivas para afrontar su evolución.
La Escuela Municipal de Música y Artes de Almería (EMMA) fue el escenario principal del Congreso, que contó con la bienvenida institucional de la Excma. Sra. María del Mar Vázquez, alcaldesa de Almería, acompañada por la concejala de Economía, Contratación y Función Pública, Sra. Dña. Vanesa Lara, y el presidente de ADN&GRM Audit, Pedro Núñez-Barranco.
Durante su intervención, la alcaldesa destacó la importancia de la auditoría como herramienta para mejorar la transparencia, el buen gobierno y la utilización responsable de los recursos, tanto en el ámbito empresarial como en las administraciones públicas.
Por su parte, Pedro Núñez-Barranco puso de relieve los desafíos que plantea la transformación tecnológica y la importancia de disponer de información fiable para favorecer una mejor toma de decisiones.
- Estrategia, conocimiento y colaboración entre firmas
El Congreso combinó un programa común con sesiones diferenciadas para socios y equipos profesionales.
Los socios participaron en encuentros de carácter estratégico y en la Asamblea de la Red, donde se revisó el trabajo desarrollado por las distintas comisiones y se abordaron cuestiones relacionadas con la evolución y los objetivos de ADN&GRM Audit.
Paralelamente, los equipos participaron en actividades formativas y profesionales orientadas a compartir conocimientos, mejorar sus capacidades y favorecer el intercambio de experiencias entre las firmas.
Estos espacios de trabajo reflejan la importancia de la colaboración y la formación continua como elementos fundamentales para el desarrollo de la Red.
- Tecnología, liderazgo y crecimiento sostenible
La transformación tecnológica y la incorporación de la inteligencia artificial a los procesos de auditoría y consultoría ocuparon un lugar destacado en el programa. Se abordaron sus aplicaciones para mejorar la eficiencia y el análisis de información, manteniendo siempre el rigor técnico y el criterio profesional.
Uno de los contenidos relevantes fue la intervención de Jim Fernández, CEO de FY International, quien presentó su ponencia «Las cinco zonas de esfuerzo organizacional».
A través de una metodología que diferencia cinco niveles de intensidad, Jim Fernández invitó a reflexionar sobre cómo gestionar el esfuerzo de los equipos y dedicar tiempo al crecimiento de las firmas sin comprometer la calidad ni provocar un desgaste continuado de los profesionales.
Su propuesta destacó la importancia de proporcionar información, objetivos claros, formación y herramientas adecuadas para conseguir equipos más preparados y capaces de afrontar nuevos retos de manera sostenible.
El programa contó también con la participación de Ángel de Lope, quien compartió su visión sistémica sobre las organizaciones, el liderazgo y las relaciones profesionales, aportando una perspectiva diferente sobre los procesos de transformación y desarrollo de las firmas.
- Reestructuración empresarial: una visión desde la justicia, la banca y la auditoría
Otro de los momentos destacados del Congreso fue la mesa redonda dedicada a la reestructuración empresarial y el ámbito concursal, que permitió analizar las dificultades que afrontan las empresas en situaciones de crisis y las distintas alternativas para abordar sus procesos de reestructuración.
El encuentro contó con las aportaciones de la magistrada Ilma. Sra. Virginia Aparicio Bartolomé; los representantes del Grupo Cooperativo Cajamar, Miguel Ángel García Carpio y Juan Daniel Alfonso González; y los profesionales de la Red Miguel Ángel Salazar García, de GFS Auditors, y Ana Isabel Ruiz Jiménez, de ADN Audimancha, ambos con una amplia trayectoria profesional en auditoría y materia concursal.
La mesa reunió diferentes perspectivas sobre el papel de la justicia, las entidades financieras y los profesionales de la auditoría y la consultoría en la búsqueda de soluciones para las empresas que atraviesan dificultades.
- SQEUD 2026: reconocimiento al talento profesional
El Congreso acogió también la gran final de SQEUD 2026 (Seguro Que Eres Un Diez), una iniciativa creada por Correduidea para impulsar el talento, la participación y el desarrollo profesional dentro de la Red. Alejandro López de Pablo Ruiz, de la firma ADN Audifiel, se proclamó ganador de esta edición, poniendo el broche final a una iniciativa que fomenta el aprendizaje, la innovación y el reconocimiento de los profesionales.
ADN&GRM Audit quiere expresar su agradecimiento a las instituciones, entidades y profesionales que han contribuido a la celebración del Congreso.
Especialmente, a Amós García Hueso, delegado territorial de la Junta de Andalucía, y a Ana Moreno Artés, decana del Colegio Profesional de Economistas de Almería, por su participación en el encuentro y su acompañamiento.
Asimismo, agradece la colaboración empresarial del Grupo Cooperativo Cajamar y Gobid España, así como el apoyo institucional del Ayuntamiento de Almería, la Diputación Provincial de Almería, la Junta de Andalucía y el Obispado de Almería.
Un reconocimiento que se extiende a todos los ponentes, colaboradores, socios y profesionales que han participado en las distintas actividades y han contribuido al desarrollo de estas jornadas.
Más allá del contenido técnico, el Congreso de Almería ha ofrecido una nueva oportunidad para fortalecer las relaciones entre las firmas, compartir experiencias y favorecer la colaboración entre sus integrantes. El encuentro ha permitido reflexionar sobre los desafíos que afronta la auditoría y la consultoría, así como sobre la importancia de seguir desarrollando un proyecto compartido, basado en la calidad, la innovación, el conocimiento y el trabajo conjunto.
ADN&GRM Audit continúa avanzando en su compromiso con el desarrollo profesional de sus firmas y la mejora continua de los servicios de auditoría y consultoría.
¡Nos vemos en Alicante en 2027!
¿Puede la IA sustituir a un auditor?
La IA participa activamente en prácticamente todo el proceso de una auditoría, desde el análisis de grandes volúmenes de datos hasta la revisión de procedimientos y la identificación de posibles errores humanos.
Nos permite aumentar drásticamente nuestra productividad y eficiencia a lo largo del proceso, como también nos ayuda a detectar errores que podrían pasar desapercibidos por el ojo humano.
Viendo la rapidez con la que avanza la inteligencia artificial nos da lugar a plantearnos si en un futuro esta podrá asumir con total capacidad las funciones que hoy en día pertenecen a un auditor y, concretamente cómo esto afectará a la figura de los auditores junior.
Pero, ¿es la auditoría únicamente analizar datos? ¿Qué ocurre con la información que no está en una base de datos? ¿Con una reunión con el cliente, una explicación que no acaba de encajar o una pregunta que surge de una conversación entre personas?
Con la inteligencia artificial las revisiones de documentación, análisis de gran volumen de datos, los procesos repetitivos, entre otros miles de tareas se convierten en procesos mucho más sencillos, rápidos y eficientes. La IA nos permite reducir estas tareas que un auditor se podría pasar horas haciendo a simplemente, un prompt.
Pero la auditoría no es simplemente analizar datos. Dentro de todo el proceso de una auditoría, también se incluyen tareas dedicadas exclusivamente al auditor. La IA tiene el papel de analizar la información recibida, pero el auditor es el responsable de determinar qué información es necesaria, de pedirla al cliente entre otras miles de tareas.
Sin embargo, mucha información relevante para una auditoría no aparece simplemente en una base de datos, sino que sale de una reunión con el cliente, de una simple llamada o hasta del propio contexto y, sobre todo de detectar lo que el cliente no quiere que veas. Y todas estas casuísticas se relacionan estrictamente con la relación entre personas, no con la IA.
Por otra parte, también es importante analizar la parte legal de la auditoría. Por mucho que la inteligencia artificial participe en el proceso de la realización de la auditoría, la responsabilidad legal de esta sigue recayendo en el propio auditor, haciéndose cargo de posibles errores tanto humanos como del trabajo realizado por la IA.
Además, viendo la intensidad con la que mejora la inteligencia artificial y respondiendo a la pregunta inicial, nos planteamos si la IA llegará a ser capaz de realizar todas las tareas que anteriormente se ha mencionado que serían propias de un auditor, y la respuesta de mucha gente sería que sí.
Pero esto nos hace plantearnos otra duda; aunque la IA llegue a ser capaz de aprender todas las capacidades que se le atribuyen al auditor, ¿Sería la mejor opción que las lleve a cabo la propia IA o también convendría dejar ciertas tareas a los humanos?
Comprobamos una muestra y opinamos sobre el 100%. ¿Reescribe la IA la regla de oro de la auditoría?
Existe una realidad que no siempre se entiende desde fuera de nuestra profesión: comprobamos una muestra y firmamos una opinión sobre el conjunto. Conviene aclarar que el muestreo no es un atajo a la falta de tiempo, sino una técnica reglada, la NIA-ES 530, que permite alcanzar conclusiones sobre una población a partir de una parte de ella, con un riesgo evaluado y documentado.
Lo que ha cambiado en los últimos años es nuestra capacidad de cálculo. La inteligencia artificial y el análisis de datos permiten hoy analizar el libro diario completo mediante pruebas que hace poco eran inviables: localizar el asiento aprobado a las tres de la madrugada, el proveedor que aparece una sola vez o la factura que rompe el patrón entre todas las demás.
Ahora bien, poder analizar el 100% de los registros no hace desaparecer el muestreo. Detectar una anomalía no equivale a obtener evidencia suficiente y adecuada… Después hay que examinar la partida, contrastarla, documentarla y concluir, y ahí el tiempo y el juicio profesional siguen siendo finitos. El muestreo continúa formando parte de la metodología y de la normativa de auditoría. Lo que sí cambia es su punto de partida, ya que pasamos de una selección estadística sobre una población a muestras dirigidas por el riesgo de los propios datos.
Y, sin embargo, avanzamos despacio. El estudio ICAC-ASEPUC El reto de la inteligencia artificial para la auditoría (2025), elaborado sobre 530 profesionales (el 83,4% de ellos en firmas españolas), ofrece un contraste que debería incomodarnos: el 61,5% ya utiliza IA en el desempeño de sus funciones, pero solo el 27,4% de las firmas ha desarrollado una estrategia integral de IA y un 33,6% no tiene ninguna. Más de la mitad de los encuestados (53,6%) no ha recibido formación de su firma en estas herramientas, y quien la recibe suma una media de 12,7 horas al año.
Entre los frenos, el mismo estudio sitúa en primer lugar los costes de implantación y la falta de confianza en las herramientas, mientras que la mayor preocupación declarada es la seguridad y la privacidad de los datos.
Y conviene no confundir velocidad con solución. Desde el puesto de quien prepara papeles de trabajo cada día, veo que automatizar su elaboración no elimina el verdadero atasco. Un informe de auditoría no es obra de una sola persona ni de un solo departamento: intervienen el equipo que prepara el trabajo de campo, la revisión, el control de calidad, la administración y la edición del propio informe. De poco sirve acelerar un único paso si los demás siguen al ritmo de siempre y el trabajo se acumula en el siguiente.
Por eso creo que el riesgo no está en implementar la IA, sino en usarla a medias. ¿De qué nos sirve que cambie solo la parte de auditoría si el resto del proceso no cambia con ella?
FUENTES
Estudio ICAC-ASEPUC El reto de la Inteligencia Artificial para la Auditoría (abril de 2025). Encuesta a 530 profesionales, el 83,4% en firmas de España: uso de IA (61,51%), estrategia integral (27,36%), ausencia de estrategia (33,58%), formación (44,91%; 12,68 horas anuales), obstáculos y preocupaciones. El Reto de la Inteligencia Artificial para la Auditoría | ICAC
La revolución industrial de la auditoría ya ha comenzado
La inteligencia artificial ha dejado de ser una promesa para convertirse en una herramienta cotidiana en la auditoría. No hablamos de un escenario futuro, sino de una transformación que ya está en marcha. A comienzos de 2026, el 83 % de los departamentos de auditoría ya utilizaba o estaba probando soluciones de inteligencia artificial, según Gartner. La revolución industrial de la auditoría ya ha comenzado y está cambiando la forma en que planificamos, ejecutamos y entendemos nuestro trabajo.
¿Por qué hablo de una “revolución industrial”?
La comparación no es exagerada. Hace dos siglos, la máquina de vapor sustituyó el esfuerzo físico y transformó para siempre la forma de trabajar. Hoy, la inteligencia artificial complementa y automatiza tareas que tradicionalmente se realizaban de forma manual, permitiendo analizar enormes volúmenes de información, detectar anomalías y señalar posibles fraudes en una fracción del tiempo.
El cambio es profundo. Donde antes revisábamos una muestra de operaciones, hoy podemos analizar el 100 % de las transacciones y concentrar nuestro esfuerzo en aquellas que realmente presentan un mayor riesgo. Pensemos en una auditoría con cientos de miles de asientos contables: una revisión que hace pocos años requería varios días de trabajo manual puede completarse ahora en cuestión de minutos mediante algoritmos capaces de identificar automáticamente operaciones inusuales, patrones anómalos o indicios de fraude.
Las grandes firmas ya han tomado la delantera con herramientas propias como Omnia (Deloitte), Clara AI (KPMG) o Helix (EY). La tecnología ya no llama a la puerta: está trabajando dentro del despacho.
El auditor no desaparece, se transforma
Igual que la máquina no acabó con el trabajo, sino que lo hizo más cualificado, la inteligencia artificial está desplazando al auditor desde la ejecución de tareas repetitivas hacia un papel mucho más analítico y estratégico. El tiempo que antes se dedicaba a revisar documentación puede emplearse ahora en interpretar resultados, evaluar riesgos y aportar un mayor valor al cliente.
Pero conviene evitar tanto el entusiasmo desmedido como el rechazo. La inteligencia artificial también se equivoca. Apenas uno de cada diez profesionales confía plenamente en su precisión y dos de cada tres manifiestan preocupación por posibles errores o sesgos, según el estudio El reto de la inteligencia artificial para la auditoría (ICAC-ASEPUC).
Por eso, el juicio profesional del auditor no desaparece; al contrario, adquiere más importancia que nunca. La máquina propone, pero el profesional decide, interpreta y asume la responsabilidad. Y esa responsabilidad no cambia con la tecnología: la opinión de auditoría sigue siendo responsabilidad exclusiva del auditor.
La verdadera amenaza no es la IA, sino quedarse atrás
En mi opinión, el mayor riesgo no es la tecnología, sino la brecha que puede abrirse entre las grandes firmas y los pequeños despachos. La implantación de soluciones basadas en inteligencia artificial requiere inversión, formación y cambios en la forma de trabajar, algo que para muchos profesionales sigue representando una barrera importante.
Sin embargo, la propia evolución tecnológica está democratizando las oportunidades. Cada vez existen más herramientas accesibles y asequibles que permiten a despachos de menor tamaño competir en calidad, rapidez y capacidad de análisis con organizaciones mucho mayores.
Los clientes, además, empiezan a esperar auditorías más ágiles, más completas y con un mayor valor añadido. Quien sea capaz de combinar tecnología y criterio profesional contará con una ventaja competitiva difícil de igualar.
Adaptarse ya no es opcional
La primera revolución industrial transformó las fábricas. Esta está transformando el conocimiento. La auditoría no será una excepción.
No se trata de temer a la inteligencia artificial, sino de aprender a trabajar con ella, utilizándola con criterio y sin delegar aquello que sigue siendo exclusivamente humano: el juicio profesional, la ética, el escepticismo y la confianza.
En una transformación de esta magnitud, las cuatro claves de siempre siguen marcando la diferencia: pasión para aprender, prudencia para aplicar la tecnología, paciencia para adaptarse y perseverancia para seguir avanzando.
La pregunta ya no es si la inteligencia artificial transformará la auditoría. La verdadera pregunta es si estamos dispuestos a liderar ese cambio o a contemplarlo desde la barrera.
Fuentes: Gartner (enero de 2026) y Estudio ICAC-ASEPUC, «El reto de la inteligencia artificial para la auditoría» (2024).
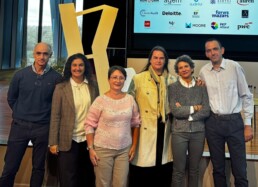
ADN&GRM Audit colabora con el XVIII Foro de Auditoría del País Vasco
El encuentro, celebrado el 22 de octubre en Vitoria-Gasteiz, reunió a profesionales de la auditoría para analizar los principales desafíos de la profesión, con especial atención a la inteligencia artificial, la evolución normativa y el talento.
ADN&GRM Audit ha colaborado con el XVIII Foro de Auditoría del País Vasco, organizado por el Colegio Vasco de Economistas y la Agrupación Territorial del País Vasco del Instituto de Censores Jurados de Cuentas de España (ICJCE), que tuvo lugar en el Auditorio del Ondare Center de Vitoria-Gasteiz.
Bajo el lema «Auditoría en transformación: inteligencia digital, normativa y talento», la jornada abordó cuestiones fundamentales para el presente y futuro de la profesión, como la incorporación de nuevas tecnologías, los cambios regulatorios, la supervisión y transparencia de la auditoría y la atracción y desarrollo del talento.
El encuentro contó con una amplia representación del equipo de ADN Auditors and Bookkeepers S.L.P. (ABK), firma integrante de nuestra Red, que participó en esta jornada de intercambio de conocimientos y experiencias entre profesionales del sector. Entre las reflexiones que deja el foro destaca la importancia de preservar los principios que sustentan la confianza en la auditoría.
El rigor técnico, la independencia y la transparencia no son negociables. Son elementos esenciales para garantizar la confianza en el trabajo de los auditores y en la información financiera que examinan. Asimismo, la calidad no debe entenderse únicamente como una obligación profesional, sino como un compromiso permanente con el rigor, la mejora continua y la responsabilidad que exige el ejercicio de la auditoría.
Desde ADN&GRM Audit valoramos especialmente estas iniciativas, que favorecen la colaboración, el intercambio de experiencias y la actualización de conocimientos entre profesionales.
Agradecemos a las entidades organizadoras su labor y destacamos la implicación del equipo de ABK en un encuentro que contribuye a seguir avanzando en el desarrollo de nuestra profesión.
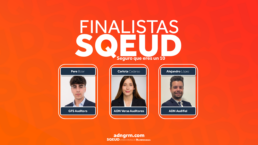
SQEUD 2026 ya tiene finalistas tras una exigente quinta fase centrada en Inteligencia Artificial
SQEUD, Seguro Que Eres Un Diez, entra oficialmente en su recta final. Después de cinco fases en las que los participantes han tenido que demostrar conocimientos, capacidad de comunicación, trabajo en equipo, creatividad y adaptación, ya conocemos a los tres profesionales que disputarán la gran final de SQEUD 2026. La igualdad ha sido una constante durante esta segunda edición y quedó especialmente patente en la fase anterior. El empate en las puntuaciones hizo que los se clasificaran para afrontar juntos el quinto reto. Una nueva oportunidad para seguir aprendiendo, pero también una de las pruebas más exigentes celebradas hasta el momento.
La Inteligencia Artificial, protagonista de la quinta fase
Esta vez el desafío se centró en la aplicación práctica de la Inteligencia Artificial al trabajo diario. Como preparación, los participantes recibieron una masterclass impartida por Alfonso Linares, en la que pudieron profundizar en las posibilidades que ofrecen actualmente las skills, las aplicaciones personalizadas y otras herramientas basadas en IA para resolver necesidades reales dentro del entorno profesional. Después llegó el momento de demostrar lo aprendido. Cada concursante tuvo que crear una skill o una aplicación pensada para ayudarle en alguna tarea de su actividad cotidiana, buscando no solo utilizar Inteligencia Artificial, sino hacerlo con un propósito concreto y aportando una utilidad real. Además, la prueba incorporaba un elemento fundamental: no bastaba con explicar el proyecto. Cada participante debía presentar y permitir que los miembros del jurado pudieran probar directamente la herramienta, valorar su funcionamiento y comprobar su aplicación práctica. El reto puso así a prueba la capacidad para detectar necesidades, diseñar soluciones, utilizar nuevas tecnologías con criterio y comunicar de forma clara el valor de una propuesta.
Una clasificación decidida por muy poco
El nivel de los seis participantes volvió a dejar una clasificación extremadamente ajustada. Tras las presentaciones y la valoración del jurado, las puntuaciones estuvieron prácticamente en un puño. Finalmente, tres profesionales consiguieron el pase a la última fase de la competición.
Desde ADN&GRM Audit queremos felicitar no solo a los tres finalistas, sino también a los seis concursantes que llegaron hasta esta quinta fase y afrontaron un desafío que exigía salir de la zona de confort, experimentar y convertir la tecnología en una herramienta al servicio del trabajo profesional.
SQEUD 2026 entra en su recta final
A lo largo de esta segunda edición, SQEUD ha vuelto a demostrar que su objetivo va mucho más allá de una competición. Cada fase está concebida para que los profesionales de las firmas que integran la Red puedan aprender, experimentar y desarrollar habilidades que posteriormente puedan trasladar a su actividad diaria. Conocimiento, comunicación, trabajo en equipo, visión empresarial, creatividad e Inteligencia Artificial han ido formando parte de un recorrido que ahora se acerca a su momento decisivo. Ya tenemos tres finalistas, ahora solo falta descubrir quién se convertirá en el ganador/a de SQEUD 2026 y recogerá el testigo de la primera edición.
La sostenibilidad redefine la auditoría: del dato financiero a la confianza empresarial
¿Qué genera hoy más confianza en una empresa: sus beneficios o la forma en que los obtiene? La respuesta está cambiando la auditoría.
Durante años, la auditoría ha centrado su atención en la información financiera. Sin embargo, algunos de los mayores riesgos empresariales de las últimas décadas no aparecían en una cuenta de resultados.
Volkswagen lo evidenció con claridad: unos resultados financieros sólidos no impidieron que una manipulación de emisiones derivara en sanciones, daño reputacional y pérdida de confianza.
Lo ocurrido demostró algo importante: una empresa puede parecer sana desde el punto de vista financiero y, al mismo tiempo, estar acumulando riesgos ambientales, sociales o de gobernanza capaces de comprometer su futuro.
A partir de ese momento, la sostenibilidad dejó de ser una cuestión reputacional para convertirse en una cuestión estratégica. Este cambio está transformando la auditoría.
Hoy, los inversores no solo analizan ingresos, márgenes o beneficios. También quieren conocer las emisiones de carbono, la gestión de la cadena de suministro, las políticas de diversidad o los riesgos climáticos. En consecuencia, los auditores se enfrentan a una realidad muy distinta de la que existía hace apenas unos años.
El problema es que la información ESG no se comporta como la información financiera tradicional.
No suele encontrarse en un único sistema ni procede de un solo departamento. Recursos humanos, compras, sostenibilidad, operaciones o cumplimiento normativo generan miles de datos que deben ser analizados y contrastados.
Y aquí aparece el verdadero reto: revisar toda esa información sin perder calidad ni eficiencia.
En mi opinión, la sostenibilidad representa uno de los mayores cambios que ha experimentado la profesión auditora en los últimos años. No porque sustituya a la auditoría financiera, sino porque amplía su alcance. El auditor ya no debe limitarse a verificar números. También debe aportar confianza sobre aspectos que pueden determinar la viabilidad futura de una organización.
Es precisamente en este punto donde la Inteligencia Artificial puede marcar la diferencia.
Imaginemos una empresa con cientos de proveedores repartidos por distintos países. Evaluar manualmente riesgos relacionados con derechos humanos, cumplimiento normativo o sostenibilidad puede requerir semanas de trabajo.
Una herramienta de IA puede ayudar a analizar contratos, informes internos y documentación de proveedores, priorizando alertas y detectando patrones de riesgo que después deberán ser evaluados por el auditor.
Lo mismo sucede con la información de sostenibilidad. Mientras un auditor puede dedicar horas a localizar evidencias o revisar documentos, la IA puede clasificar información, detectar incoherencias y señalar áreas de riesgo de forma casi inmediata.
Su función no es sustituir al profesional, sino permitir que concentre su esfuerzo en aquello que realmente aporta valor: el análisis, el juicio profesional y la toma de decisiones.
Por ello, la sostenibilidad no debe entenderse como una carga adicional para la auditoría, sino como una ampliación de su propósito: aportar confianza allí donde antes solo había información dispersa.
Las firmas que sepan combinar conocimiento ESG, tecnología y criterio profesional estarán mejor preparadas para responder a las nuevas exigencias del mercado.
En la próxima década, la pregunta decisiva quizá no será solo cuánto gana una empresa, sino si puede demostrar que lo consigue de forma sostenible, ética y verificable. Ahí se jugará buena parte del futuro de la auditoría.
ADN&GRM Audit cierra su participación en el FY Summit Lima 2026 con un reconocimiento a la innovación en IA
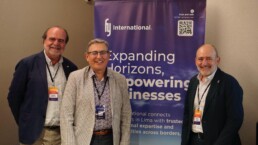
El FY International Summit 2026, celebrado del 7 al 10 de octubre en Lima (Perú), ha reunido a profesionales de distintos países para compartir conocimientos, analizar los retos del sector y explorar nuevas oportunidades de colaboración empresarial. Pedro Núñez y Agustí Mañosa han representado a ADN&GRM Audit en este encuentro internacional, que ha abordado cuestiones estratégicas como la inteligencia artificial, el desarrollo de negocio y la internacionalización de los servicios profesionales. La participación de nuestra Red ha tenido, además, un cierre especialmente significativo: Agustí Mañosa, integrante de la firma de Terrassa, ha recibido el premio a la Innovación Tecnológica en Inteligencia Artificial.
. Inteligencia artificial, desarrollo de negocio e internacionalización
El programa del congreso ha abordado cuestiones de especial relevancia para el futuro de los servicios profesionales. Entre los principales temas tratados han destacado el potencial de las redes internacionales para generar oportunidades de negocio, las estrategias de marketing para mejorar la visibilidad y captación de clientes y las posibilidades de inversión en mercados como Perú, junto con sus implicaciones legales y empresariales. La inteligencia artificial también ha ocupado un lugar destacado en las sesiones, con especial atención a su impacto en la competitividad, los modelos de precios de los servicios profesionales y la gestión empresarial. Estos contenidos reflejan algunos de los principales desafíos a los que se enfrentan actualmente las firmas de auditoría y consultoría, así como la importancia de compartir experiencias y conocimientos en un entorno internacional.
. FY International: una red de conocimiento, relaciones y oportunidades
Más allá de las sesiones técnicas, el congreso ha permitido reforzar las relaciones profesionales entre los integrantes de FY International. Para Pedro Núñez, uno de los principales valores de esta organización reside en su capacidad para combinar conocimiento, comunicación, relaciones profesionales y oportunidades de negocio, dentro de una red de alcance internacional.
La pertenencia de ADN&GRM Audit a FY International forma parte de su estrategia de crecimiento y expansión, facilitando el contacto con profesionales de otros países y abriendo nuevas posibilidades de colaboración para las firmas que integran la Red.
Consolidar para comprender: ¿por qué la consolidación de los estados financieros es una de las habilidades más valiosas en auditoría?
Cuando pensamos en una gran empresa, solemos imaginar una única organización. Sin embargo, la realidad empresarial suele ser bastante más compleja. Muchas compañías están estructuradas como grupos formados por una sociedad dominante y distintas sociedades dependientes, algunas nacionales y otras internacionales. Cada una de ellas desarrolla su propia actividad, mantiene su contabilidad y formula sus cuentas anuales de manera individual.
En España, según datos del Instituto Nacional de Estadística (INE), existen alrededor de 60.976 empresas pertenecientes a grupos empresariales, que concentran aproximadamente el 67 % de la facturación total del país. Estas cifras ponen de manifiesto la enorme relevancia que tienen los grupos de sociedades dentro de la economía española.
Ante esta realidad surge una pregunta lógica: ¿cómo podemos conocer la verdadera situación económica y financiera del conjunto si cada sociedad presenta sus cifras por separado?
La respuesta está en la consolidación de estados financieros.
La consolidación, tiene como objetivo elaborar unos estados financieros (EEFF) únicos, que presenten al grupo de sociedades como si se tratara de una sola entidad económica. Es en este punto, donde reside una de sus principales complejidades, porque consolidar no consiste en sumar balances y cuentas de resultados, implica reconstruir la realidad económica del grupo, eliminando aquellas operaciones que se han producido entre las propias sociedades que lo integran.
Pensemos, por ejemplo, en una familia formada por cuatro personas. Si uno de sus miembros presta dinero a otro, el patrimonio total de la familia no aumenta, el dinero simplemente ha cambiado de bolsillo. Algo similar ocurre en un grupo empresarial. Si una sociedad vende mercancías a otra sociedad del mismo grupo, desde la perspectiva del conjunto no se ha producido todavía una venta a un tercero. Si estas operaciones internas no se eliminasen, los estados financieros consolidados podrían mostrar ingresos, gastos, activos, pasivos o incluso resultados que no representan operaciones reales frente al exterior.
Desde el punto de vista de la auditoría, este proceso adquiere una especial relevancia. No basta con comprobar que las cuentas individuales de cada sociedad son correctas y expresan la imagen fiel de su situación financiera, sino que también es necesario verificar que el proceso mediante el cual esas cuentas se integran en los estados financieros consolidados se ha realizado correctamente y de acuerdo con la normativa aplicable.
En España, este marco viene determinado principalmente por las Normas para la Formulación de las Cuentas Anuales Consolidadas (NOFCAC) y el Código de Comercio, junto con las Normas Internacionales de Información Financiera (NIIF) cuando resultan aplicables.
Aunque técnicamente el proceso de consolidación puede alcanzar un elevado grado de complejidad, su lógica parte de una serie de pasos relativamente sencillos. En primer lugar, se debe determinar qué sociedades forman realmente parte del grupo y cuál es la relación de control existente entre ellas. A partir de ahí, es necesario homogeneizar criterios contables y fechas de cierre para garantizar que la información utilizada sea comparable. Posteriormente, se agregan los estados financieros individuales y se realizan los correspondientes ajustes y eliminaciones de operaciones intragrupo.
Es precisamente en estas eliminaciones donde aparecen algunos de los aspectos más interesantes de la consolidación: saldos entre sociedades, ventas y compras internas, dividendos intragrupo, resultados generados en operaciones entre compañías o diferencias derivadas de adquisiciones, entre otros.
Por ello, aprender consolidación supone mucho más que dominar una técnica contable. Obliga a comprender cómo está estructurado un grupo empresarial, cómo circulan los recursos entre sus sociedades y qué operaciones generan realmente valor frente a terceros, y para un auditor, desarrollar esta capacidad puede representar un verdadero punto de inflexión a nivel profesional.
En definitiva, consolidar no es sumar balances, es comprender y representar la realidad económica de un grupo empresarial como una única entidad. Y precisamente por eso, dominar la consolidación de estados financieros constituye una de las competencias técnicas más completas y valiosas en la carrera de un auditor.