ADN&GRM Audit cierra su participación en el FY Summit Lima 2026 con un reconocimiento a la innovación en IA
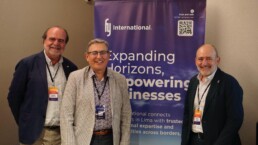
El FY International Summit 2026, celebrado del 7 al 10 de octubre en Lima (Perú), ha reunido a profesionales de distintos países para compartir conocimientos, analizar los retos del sector y explorar nuevas oportunidades de colaboración empresarial. Pedro Núñez y Agustí Mañosa han representado a ADN&GRM Audit en este encuentro internacional, que ha abordado cuestiones estratégicas como la inteligencia artificial, el desarrollo de negocio y la internacionalización de los servicios profesionales. La participación de nuestra Red ha tenido, además, un cierre especialmente significativo: Agustí Mañosa, integrante de la firma de Terrassa, ha recibido el premio a la Innovación Tecnológica en Inteligencia Artificial.
. Inteligencia artificial, desarrollo de negocio e internacionalización
El programa del congreso ha abordado cuestiones de especial relevancia para el futuro de los servicios profesionales. Entre los principales temas tratados han destacado el potencial de las redes internacionales para generar oportunidades de negocio, las estrategias de marketing para mejorar la visibilidad y captación de clientes y las posibilidades de inversión en mercados como Perú, junto con sus implicaciones legales y empresariales. La inteligencia artificial también ha ocupado un lugar destacado en las sesiones, con especial atención a su impacto en la competitividad, los modelos de precios de los servicios profesionales y la gestión empresarial. Estos contenidos reflejan algunos de los principales desafíos a los que se enfrentan actualmente las firmas de auditoría y consultoría, así como la importancia de compartir experiencias y conocimientos en un entorno internacional.
. FY International: una red de conocimiento, relaciones y oportunidades
Más allá de las sesiones técnicas, el congreso ha permitido reforzar las relaciones profesionales entre los integrantes de FY International. Para Pedro Núñez, uno de los principales valores de esta organización reside en su capacidad para combinar conocimiento, comunicación, relaciones profesionales y oportunidades de negocio, dentro de una red de alcance internacional.
La pertenencia de ADN&GRM Audit a FY International forma parte de su estrategia de crecimiento y expansión, facilitando el contacto con profesionales de otros países y abriendo nuevas posibilidades de colaboración para las firmas que integran la Red.
Consolidar para comprender: ¿por qué la consolidación de los estados financieros es una de las habilidades más valiosas en auditoría?
Cuando pensamos en una gran empresa, solemos imaginar una única organización. Sin embargo, la realidad empresarial suele ser bastante más compleja. Muchas compañías están estructuradas como grupos formados por una sociedad dominante y distintas sociedades dependientes, algunas nacionales y otras internacionales. Cada una de ellas desarrolla su propia actividad, mantiene su contabilidad y formula sus cuentas anuales de manera individual.
En España, según datos del Instituto Nacional de Estadística (INE), existen alrededor de 60.976 empresas pertenecientes a grupos empresariales, que concentran aproximadamente el 67 % de la facturación total del país. Estas cifras ponen de manifiesto la enorme relevancia que tienen los grupos de sociedades dentro de la economía española.
Ante esta realidad surge una pregunta lógica: ¿cómo podemos conocer la verdadera situación económica y financiera del conjunto si cada sociedad presenta sus cifras por separado?
La respuesta está en la consolidación de estados financieros.
La consolidación, tiene como objetivo elaborar unos estados financieros (EEFF) únicos, que presenten al grupo de sociedades como si se tratara de una sola entidad económica. Es en este punto, donde reside una de sus principales complejidades, porque consolidar no consiste en sumar balances y cuentas de resultados, implica reconstruir la realidad económica del grupo, eliminando aquellas operaciones que se han producido entre las propias sociedades que lo integran.
Pensemos, por ejemplo, en una familia formada por cuatro personas. Si uno de sus miembros presta dinero a otro, el patrimonio total de la familia no aumenta, el dinero simplemente ha cambiado de bolsillo. Algo similar ocurre en un grupo empresarial. Si una sociedad vende mercancías a otra sociedad del mismo grupo, desde la perspectiva del conjunto no se ha producido todavía una venta a un tercero. Si estas operaciones internas no se eliminasen, los estados financieros consolidados podrían mostrar ingresos, gastos, activos, pasivos o incluso resultados que no representan operaciones reales frente al exterior.
Desde el punto de vista de la auditoría, este proceso adquiere una especial relevancia. No basta con comprobar que las cuentas individuales de cada sociedad son correctas y expresan la imagen fiel de su situación financiera, sino que también es necesario verificar que el proceso mediante el cual esas cuentas se integran en los estados financieros consolidados se ha realizado correctamente y de acuerdo con la normativa aplicable.
En España, este marco viene determinado principalmente por las Normas para la Formulación de las Cuentas Anuales Consolidadas (NOFCAC) y el Código de Comercio, junto con las Normas Internacionales de Información Financiera (NIIF) cuando resultan aplicables.
Aunque técnicamente el proceso de consolidación puede alcanzar un elevado grado de complejidad, su lógica parte de una serie de pasos relativamente sencillos. En primer lugar, se debe determinar qué sociedades forman realmente parte del grupo y cuál es la relación de control existente entre ellas. A partir de ahí, es necesario homogeneizar criterios contables y fechas de cierre para garantizar que la información utilizada sea comparable. Posteriormente, se agregan los estados financieros individuales y se realizan los correspondientes ajustes y eliminaciones de operaciones intragrupo.
Es precisamente en estas eliminaciones donde aparecen algunos de los aspectos más interesantes de la consolidación: saldos entre sociedades, ventas y compras internas, dividendos intragrupo, resultados generados en operaciones entre compañías o diferencias derivadas de adquisiciones, entre otros.
Por ello, aprender consolidación supone mucho más que dominar una técnica contable. Obliga a comprender cómo está estructurado un grupo empresarial, cómo circulan los recursos entre sus sociedades y qué operaciones generan realmente valor frente a terceros, y para un auditor, desarrollar esta capacidad puede representar un verdadero punto de inflexión a nivel profesional.
En definitiva, consolidar no es sumar balances, es comprender y representar la realidad económica de un grupo empresarial como una única entidad. Y precisamente por eso, dominar la consolidación de estados financieros constituye una de las competencias técnicas más completas y valiosas en la carrera de un auditor.